让止损线跟着价格往上走:币安现货跟踪委托的三个参数
币安现货止损怎么设置里装的止损线是钉死的:价格涨上去,线还留在原处。跟踪委托换了一种装法,价格往有利方向走,止损线跟着上移;价格回头,线就停住,从高点回落够你设的百分比,单子才送出去。
在币安现货下这种单,要填三个参数:激活价格管跟踪从哪个价位开始算数,跟踪增量管允许价格从高点回落多少,限价管触发后挂出去的卖单价格。三个数填偏了各有各的坑:激活价格太远,价格摸不到;增量太小,平常的晃动就把你甩下船;限价太高,触发了也可能卖不掉。
跟踪委托和普通止损差在哪:那条线会不会跟着动
普通止盈止损单的触发价是下单时填死的。币安合约帮助页《什么是追踪止损单?》对比两者时写得很直接:「止损单是固定的,必须手动重置」。想把止损往上提,得自己动手改。
现货这边,帮助中心《如何使用现货跟踪委托单》描述的是另一种走法:做多之后挂卖出跟踪单,价格上涨时,跟踪价格随最新价上涨,两者保持一定的百分比间隔;价格下跌时,跟踪价格停止跟随。页面里还有一句:「跟踪委托单不会朝反方向移动」。
| 对照项 | 普通止盈止损单 | 现货跟踪委托 |
|---|---|---|
| 触发位置怎么来 | 下单时填一个固定的触发价 | 由价格高点和跟踪增量算出来 |
| 价格往有利方向走 | 触发价原地不动,想上提得自己手动改 | 跟踪价格随最新价上移 |
| 价格回落 | 跌到触发价就触发 | 跟踪价格停住,从高点回落够增量才触发 |
打个比方:普通止损是抛在原地的锚,船开出去多远,它都在老地方;跟踪委托是拖在船尾的浮标,船往前开它跟着走,船往回漂它不跟。
激活价格、跟踪增量、限价,三个格子各管一段
现货页在「如何下达现货跟踪委托单」一节里按顺序列了这三个参数。先看一张表,再逐个说。
先说一句入口:官方这一节写的是参数,没有写这三个格子在交易页面的哪里——合约那一页也没写。所以别指望照着帮助页能点到位。到现货交易页之后,在下单面板选订单类型的那一排里找带「跟踪」字样的那一项;各端布局不同,一排里没直接列出来的,把订单类型展开看全部选项。找不到就先别猜着填,回帮助页对一遍本文这三个参数的名字。
| 参数 | 管什么 | 官方页写的规则 |
|---|---|---|
| 激活价格 | 价格要先到过这里,跟踪单才可能触发 | 不设置时默认为市场价格;卖单须高于市场价格,买单须低于市场价格 |
| 跟踪增量 | 允许价格从高点反向移动的百分比 | 0.1%–20.0%,可手填,也可快速选 1% 或 2% |
| 限价 | 触发后提交到市场的订单价格 | 选限价单时要填;也可以选市价单执行 |
激活价格。官方原话是「如果未设置激活价格,则激活价格将默认为市场价格」,另有一句「市场的最高/最低价格必须达到或超过激活价格,才能满足条件」。给持仓挂卖出跟踪单,激活价格要填在现价上方,意思是告诉系统:涨到这里之前,价格怎么回落这张单都不动。
跟踪增量。现货页把它定义为你可承受的反方向移动的百分比,「跟踪增量的可选区间为0.1%至20.0%」,可以在字段里手动填,也可以点「1%」「2%」快速选。同一个参数,页面上叫法不统一:文字说明写跟踪增量,下一节截图里示意面板上那一格写的是跟踪幅度;合约那边对应的参数叫回调幅度。认准带百分号的那一格就行。
限价。「限价决定了跟踪止损单作为限价单执行后提交给市场的订单价格」。这里有一处要看清:按官方示例的写法,跟踪价格一路涨上去以后,触发时挂出的卖单仍是下单时填的那个限价。跟踪价格会动,限价不会。不想填限价可以选市价单,官方对市价的提醒是,极端行情下「市价单的执行价格可能低于或高于所显示的最新成交价」。限价单和市价单本身怎么成交,可以先看币安第一单:现货怎么下单。
卖出跟踪单什么时候触发:两个条件同时成立
现货页写的是「激活跟踪委托单有两大条件」。卖出方向的跟踪单,要下面两条同时满足才会触发:
- 激活价格≤最高价格
- 反弹率≥跟踪增量
第一条是价格得先涨到过激活价格。第二条是价格要从最高点回落够增量。反弹率怎么算,现货页没写;合约页的算例里给了卖单一侧的算法:反弹率 = (最高价格 − 反弹价格) ÷ 最高价格。换成人话,就是从最高点往下回落了百分之几。
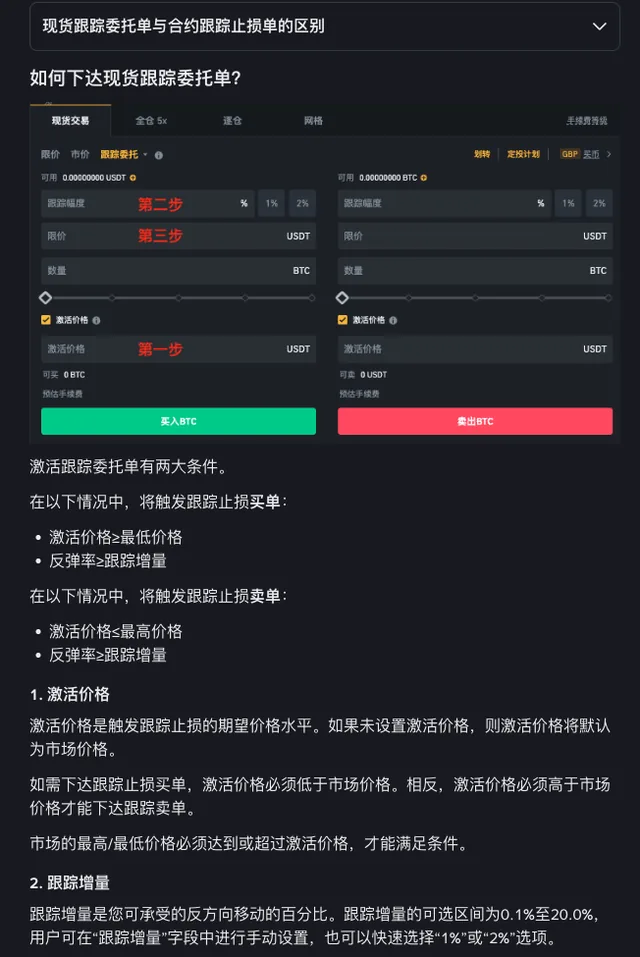
买入方向反过来:激活价格≥最低价格,反弹率≥跟踪增量;激活价格要低于市场价格,跟踪价格随价格下跌往下挪。给手里的持仓设保护用的是卖出方向,下一节只算卖单。
两个条件缺一个都不触发。价格还没涨到激活价格就掉头往下,这张单一动不动;涨过了激活价格,但只是小幅回落、没够增量,它也不动。
用一组数算一遍:跟踪价格怎么跟,何时触发
以下数字为示意,不代表具体账户。持有某个币,现价 100 USDT,挂一张卖出跟踪委托:激活价格 110 USDT(高于现价,符合卖单要求),跟踪增量 5%,选限价单,限价 120 USDT。
官方算例里的公式写作:跟踪价格 = 最新价 × (1 − 跟踪增量)。价格在创新高的时候,最新价就是最高价,所以下面直接用最高价来算:跟踪价格 = 最高价格 × (1 − 5%)。
| 情形 | 价格怎么走 | 算式 | 结果 |
|---|---|---|---|
| A | 涨过 110,最高到 130,回落到 123.5 | 跟踪价格 = 130 × (1 − 5%) = 123.5;反弹率 = (130 − 123.5) ÷ 130 = 5% | 两个条件都满足,送出限价 120 的卖单;当时价格高于 120,按官方示例的说法会立即成交 |
| B | 最高到 130,回落到 125 | 反弹率 = (130 − 125) ÷ 130 ≈ 3.85%,小于 5% | 不触发,跟踪价格停在 123.5 |
| C | 最高只到 108,之后跌到 95 | 最高价 108 低于激活价格 110;回落 (108 − 95) ÷ 108 ≈ 12.0% | 不触发,第一个条件没满足 |
| D | 最高到 112,回落到 106.4 | 跟踪价格 = 112 × (1 − 5%) = 106.4 | 触发,但限价 120 高于当时价格,卖单挂在订单簿上,价格涨到 120 才可能成交 |
情形 C 是激活价格填太远的代价:价格没摸到那条线,跌多少这张单都不管。情形 D 是限价填高的后果:跟踪价格只跟到 106.4,你的卖价还停在 120。官方重要提示里说,激活价格「既不能离市场价格太近,也不能太远」,C 就是太远那一头。
想避开 D,可以按公式往下推:只要触发,最高价至少到过激活价格,跟踪价格就不会低于 110 × (1 − 5%) = 104.5。限价填在 104.5 或以下,触发那一刻限价不会高过跟踪价格。情形 A 也有副作用:价格涨到 130、回落到 123.5 才触发,你肯接受的最低卖价仍停在 104.5。急跌时价格可能一下穿过限价,限价单未必成交,这点和普通的止损限价单一样。
现货跟踪委托和合约跟踪止损的三处不同
现货页专门列了一节两者的区别,整理成表:
| 对照项 | 现货跟踪委托 | 合约跟踪止损(现货页的说法) |
|---|---|---|
| 这个百分比叫什么 | 跟踪增量 | 回调率 |
| 可设区间 | 0.1%–20.0% | 0.1%–10.0% |
| 触发后怎么执行 | 限价单或市价单,选限价要填限价 | 市价单 |
第二行两页对不上。合约帮助页《什么是追踪止损单?》(更新于 2026-07-31)自己写的回调幅度范围是 0.01% 到 20%,和现货页(中文版更新于 2026-02-05)转述的 0.1%–10.0% 对不上。两页说法不同,我判断不了哪一边是现行设置。现货页在这一条后面也加了括号:「请参考交易页面的实际限价区间」。挂合约跟踪单时,看交易页面那一格实际允许填多少。
合约页还有一个现货页没提的选项:触发点可以选「最新价格」或「标记价格」。现货这边的说明里没有这个选择。
第三行对现货用户最实际。合约那边触发就按市价走;现货多了限价这个选项,也就多了上一节情形 D 那种触发了却挂着不成交的可能。
跟踪增量设太小、设太大,代价各是什么
官方在重要提示里没有给推荐值,原话是「不存在理想的最佳跟踪增量和激活价格」。它讲的是两头各自的代价。
设太小。跟踪价格贴着价格走,官方说这时跟踪止损「很容易被日常市场走势触发」:行情只是临时往下探一下再涨回去,单子已经在那个低点把你送出场。拿上一节的数算,增量填 1%,价格从 130 回落到 130 × (1 − 1%) = 128.7 就触发,一根普通的 K 线就可能晃出这个幅度。
设太大。官方的说法是跟踪止损「只能由极端市场走势触发」,等于承担不必要的重大损失风险。同样最高到 130,增量填 20%,跟踪价格是 130 × (1 − 20%) = 104,比激活价格 110 还低。从 100 涨到 130 的那一段,要回落到 104 它才动手;按市价单算,涨出来的 30 USDT 只剩约 4 USDT,要是还挂着限价 120,就成了情形 D。
中间怎么取,官方给了个方向:「在波动期间,较高的跟踪增量通常更值得一搏」,平稳行情里较低的增量更合适。我给自己定的规矩是先看这个币在一段平稳行情里,从阶段高点回撤通常有多深,增量放得比这个深度宽一点,让平常的回撤碰不到它。K 线和均线怎么看,可以翻新手看盘第一课。面板上 1% 和 2% 两个快捷按钮,我只当省得手打,不当推荐值。
挂单之前,把三个数各问一遍:激活价格,价格摸得到吗;增量,扛得住平常的回撤吗;限价,触发那一刻还够得着吗。三个都答得上来,这根缆才算系牢。