代币化股票你到底买到了什么:权利、托管与发行方结构
先把结论摆在前面:你在链上买到的代币化股票,是一份追踪某只股票价格的经济权益凭证,不是那家公司的股份。股东名册上没有你的名字,这笔持仓也不在任何证券登记结算体系里。价格可以贴得很紧,持有人身份是另一回事。
这个站的美股线已经写了怎么买、怎么卖、几点能买、费用怎么算、股息怎么处理,全是操作。但操作跑顺之后,总会有人回过头问一句:我账户里这个东西,到底是什么?这篇只答这一句。
先把名词对齐:你手里那个 token 是什么
它是发行方按 1:1 抵押发行的代币化凭证。经济上跟着股价走,法律上不是股份。
xStocks 的官方文档把这件事写得很直白:xStocks 是公开交易股票和 ETF 的代币化表示(tokenized representations),每一枚代币由持有在受监管托管方处的对应标的资产 1:1 全额抵押。留意用词是 representations,不是 shares。文档另一段说这些代币通过合规的法律结构发行,设计目标是成为能和钱包、交易所、DeFi 协议对接的链上原生工具,同时保持与标的股票的直接经济联系。原文可在 xStocks 官方文档查到。
经济联系,不是所有权。这个区分不是文字游戏,它决定了后面每一件事:分红怎么到你手里、你能不能投票、发行方出问题时你站在哪。
对照传统路径就清楚了。你通过券商买股票,股票登记在结算机构名下,券商替你记账,你是受益所有人。代币化路径换了一套链条:发行方买入标的资产、交给托管方、在链上铸造对应代币、代币在市场上流通,你买的是这条链的末端产品。每一环的可靠性来自发行方的合同条款和它所在辖区的法律,不来自证券法自动给你的保护。
1:1 抵押,谁在托管,你怎么查
抵押的说法来自发行方自己的文档,托管由第三方持牌机构承担。核实要去查发行方公布的储备与托管安排,而不是看价格贴不贴合正股。
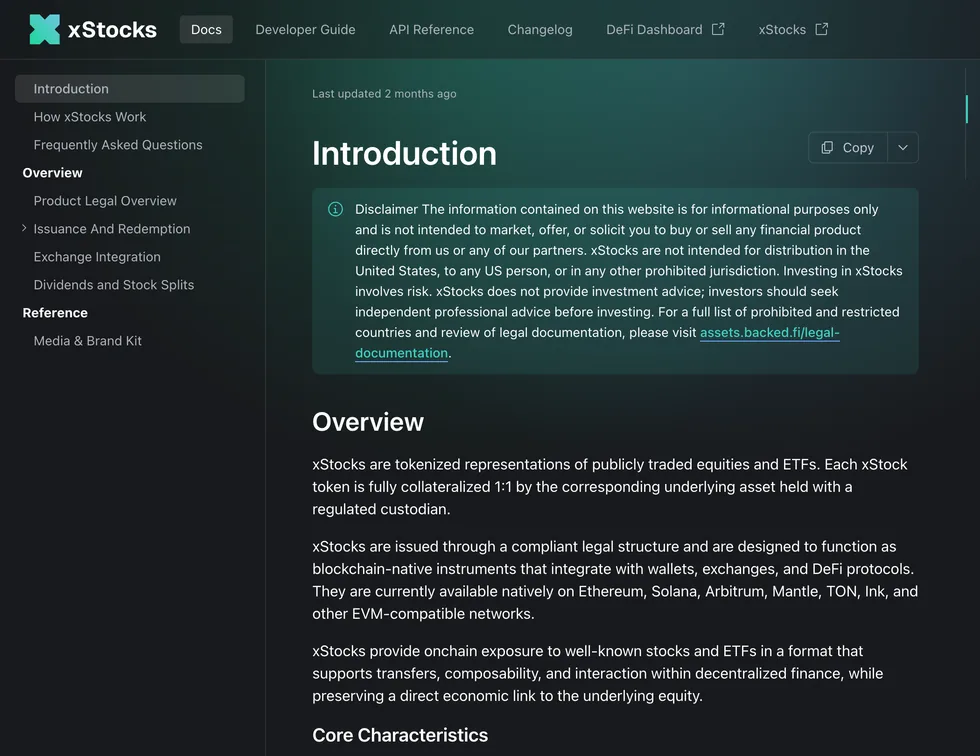
截图里有个容易被略过的细节:页面顶部标着 Last updated 2 months ago。这类文档是活的,你半年前记住的条款,今天可能已经改过。所以下文所有引述都请当成截图那一刻的版本,真要下判断,自己打开一遍。
Backed 的官网另有一句更具体的表述:第三方持牌托管机构持有标的资产。把两句话拼起来,结构大致是发行方负责发行和条款、托管方负责在另一侧保管股票,两者分开。这个分开很关键——如果发行方既发币又自己保管股票,你面对的就是一个单点。
那你怎么知道股票真的在?说实话,普通用户能做的只有三件事:看发行方公布的储备披露能不能和代币流通量对上;看托管方是谁、受哪国监管;看有没有第三方审计或链上储备证明,以及更新频率是多久一次。这三件都做不了独立判断的话,那就是在纯信任发行方——这本身谈不上错,但你得知道自己在信任谁。
权利清单:投票、分红、拆股各在什么位置
投票权默认没有,股东大会不涉及,分红由发行方按条款处理之后再往下走。三件事的性质不一样,分开看才不会误解。
投票权和股东大会的逻辑是同一个:这些权利属于登记在册的股东,而名册上记的是托管方或发行方设立的持有主体。所以不是「发行方不肯给你投票」,而是从登记结构上你就不在那个位置。发行方理论上可以设计一套代理投票机制,但那属于产品设计,要看条款写没写,不是默认送你的。
分红这块更容易被误解,也更值得多读两行。xStocks 的文档把 Dividends and Stock Splits 单列成一节——一件事情需要被单独解释,本身就是信号。共同点先说清:钱都是先到发行方那一层,再按它的规则往下走,不是上市公司直接付给你。往下走的具体方式,不同发行方可以完全不一样。
xStocks 这一家的做法是不给你发现金。标的股票派息后,先扣掉适用的预扣税,剩下的再投资回同一只标的,然后用一个乘数体现到你手里的代币上。乘数从 1.0 起算,文档举的例子就是苹果:派息之后乘数从 1.0 变成 1.008,持有人的余额等比例往上走。拆股合股走的是同一套东西,4 拆 1 就是乘数乘以 4,2 合 1 就是除以 2,持有人不用做任何操作。生效时点写得很具体:除息日次日的 00:30 UTC。
落到屏幕上还有一条按链走的差异,不知道的人容易吓一跳。EVM 链上查余额直接返回调整后的数,你看到的数字自己会变;Solana、TON 这类链上原始余额纹丝不动,显示出来的余额是原始数乘上乘数算的。所以自查的动作很简单:派息后隔一天看一眼,余额动了或者乘数动了,就算到位;两个都没动,再去发行方文档里对一遍。这是 xStocks 的机制,别家发行方怎么处理要翻它自己的条款,别照搬。
顺带提一句税。真实持股路线下,美股分红通常在源头预扣;代币化路线下,预扣发生在持有主体那一层,你拿到的是处理完之后的结果,至于你所在地要不要申报、怎么申报,取决于当地规则。这一块各国差异很大,本站不给税务意见,该找会计师就去找。操作层面的说明可以看本站的美股股息与税说明。
| 项目 | 券商持股(真实股票受益权) | 代币化股票 |
|---|---|---|
| 股东名册 | 通过托管/结算结构间接记名 | 名册上是持有主体,不是你 |
| 投票权 | 由券商代理转达,或不提供 | 默认没有 |
| 股东大会材料 | 可能由券商转发 | 一般不涉及 |
| 现金分红 | 按持仓派发到账户 | 按发行方条款处理(xStocks:税后再投资,按乘数体现) |
| 拆股/合股 | 账户持仓自动调整 | 按发行方条款调整(xStocks:同样走乘数) |
| 退出方式 | 卖出,或转仓到其他券商 | 二级市场卖出,或向发行方按现金价值赎回(有最低额门槛,见下一节) |
发行方出事,你排在哪一位?
不在券商破产保护那套体系里。你的位置由发行文件和托管安排决定,不由投资者赔付基金决定。
传统券商倒闭,多数成熟市场有一套现成机制:客户资产与自有资产分离,监管介入接管,必要时投资者保护基金赔付到一定额度。这套东西的好处是它不需要你懂,它自动生效。
代币化股票没有这个默认。Backed 官网写明其合规框架基于瑞士 DLT 法,并提示投资前应先阅读向列支敦士登金融市场管理局(FMA)提交的招股书。这是一份真实存在、可以调阅的文件,也是评估发行方风险的正经入口——不是看社交媒体上的公告,是看那份文件里写的发行主体、抵押安排和违约条款。
一个诚实的交代:那份法律文本我读不完,也不具备解释所在辖区规则的资格,不会替你转述。我能说的只有结构上的一句——标的股票托管在第三方持牌机构,意味着理论上它不进发行方的破产财产;但「理论上」能不能兑现,取决于该辖区法院怎么认定、谁有权代表代币持有人主张、以及这个主张要花多久多少钱。这条路和「给券商客服打个电话」之间的距离,不该被一句「有 1:1 抵押」抹平。
赎回换回的是股票,还是现金
现金。赎回换回的是标的资产的现金价值,不是正股本身。而退出这件事其实有两条路,值得拆开看,因为网上常把它们混成一条。
第一条,二级市场卖出。发行方不对二级市场设最低交易额,你手里有多少就能卖多少,换成稳定币或者法币。
第二条,直接向发行方赎回。散户也走得通——xStocks 的官方 FAQ 写明,通过 KYC 并且满足 5,000 美元最低额的持有人可以直接向发行方赎回,换回的是标的资产的现金价值。申购的最低额同样是 5,000 美元。这道门槛才是散户走这条路的真正障碍:不是资格上不让你走,是金额上够不着。费用和开放时间以发行方当期文件为准。
有一件事不在这两条里:把代币「换回真实股票」。文档里没有这个承诺,别照着这个预期去买。另外还有一层常被搅进来的限制——这类产品不向美国市场营销和发售,发行方的法律文档里还附着一份禁止与受限辖区名单。那是「你能不能买」的问题,和「买了之后能不能赎」是两件事,别混在一起谈。
走二级市场这条还有个常被忽略的后果——你的退出价格取决于市场深度,不取决于净值。真实股票受益权路线下,你卖出的对手方最终连着正股市场;代币化路线下,你面对的是链上流动性池或平台撮合的对手方。热门标的池子够深,差别不明显;冷门标的、或者美股休市而链上还在交易的时段,买卖价差和滑点就是实打实的成本。这一层在本站的 xStocks 与真美股对比里写得更细。
赎回条款没法靠一张对照表看懂:同一家发行方不同标的的条款都可能不一样,表格反而会给人一种「查完就懂了」的错觉,而你实际上必须去翻那一只标的对应的文件。记住要看的三行——谁能赎、赎回什么、多久到账,翻文件时就知道该找哪几段。
为什么文档第一句就在说不面向某些地区
因为在部分辖区把这类工具向公众发售会触发证券发行的注册与牌照要求,发行方用地域限制来划清自己的范围。
截图里 Introduction 页面的第一个方框就是免责声明,内容包括:信息仅供参考,不构成买卖任何金融产品的要约或招揽;产品不面向美国境内、美国人士或其他被禁止的司法辖区分发;发行方不提供投资建议,投资者应在投资前寻求独立专业意见;完整的禁止与受限国家名单见其法律文档页面。
那份法律文档页面写得更死:产品不向美国公民、美国居民或其他在美国负有纳税义务的人提供,相关证券只交付给非美国人士。
这几句话对读者有两个实用含义。一是平台上「能买到」不等于「该买」:某个交易平台的可用性和发行方的法律限制是两件事,后者出问题时你不在被保护的那一侧。二是这类名单会变,监管在动,发行方随之调整,买之前花两分钟打开确认一次,比事后争论便宜得多。
中心化平台自己上架的同类产品,规则又各自独立。比如币安的 bStocks 走的是另一套发行与券商安排,面向的是特定司法管辖区内的合资格用户,官方也说明它并非股票或股份(以币安公告为准)。不同平台、不同发行方,别把一家的结论直接套到另一家头上。
如果这篇只带走一件事,带走这个动作:买之前打开发行方的文档,找三行字——谁在托管、谁能赎回、你所在地在不在受限名单里。这三行看完,你对手里那个 token 是什么就有了基本判断。至于该不该买、买多少,那是你自己的仓位问题,本站不给投资建议。